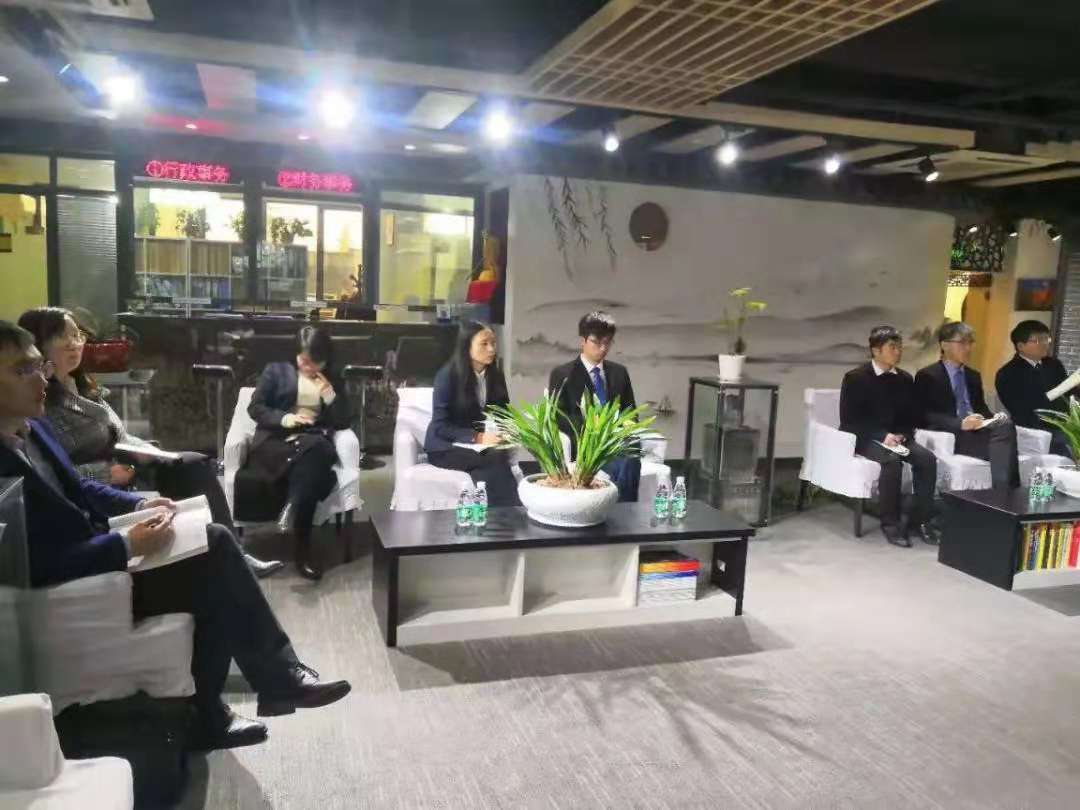
保险最开始源于欧美海运事业,是用来转嫁人类无法预知的风险的。随着社会的发展和需求增长,所有行业都开始和保险产生联系。保险在我们的生活中也是无处不见,与每个劳动者息息相关的社会保险,有车一族甚是关心的车险,和人身相关的意外险,和财产相关的财产险,和责任相关的责任险等等,就是这个随处可见的保险,其中却有着大学问。我国《中华人民共和国保险法》于1995年开始施行,经历了2002年的一次修正,2009年、2014年的两次修订,目前我国正在施行的《中华人民共和国保险法》共八章一百八十五条。 2018年11月15日下午,云德律所有幸邀请到西安正益保险公估有限公司总经理王绪劳、副总经理赵学军,为律师们讲授关于保险法的相关知识。西安正益保险公估有限公司系2011年由中国保监会批准成立的一家保险中介机构,公司2013年被陕西省高级人民法院评为陕西唯一一家保险司法鉴定机构。王总系资深保险公估师,高级工程师,西安仲裁委员会仲裁员,曾任人保、大地、安诚、太保等保险公司陕西分公司副总经理,负责保险理赔事宜。曾任杨凌职业技术学院老师。王总的讲授过程历经了三个小时,主要讲述了《中华人民共和国保险法》的实务操作中和法条意表不一致的几个问题。 第一,关于保险合同。1.保险合同的形式和一般合同形式不太一样,一般合同均是要约与承诺在一份文件中体现,文末签章署名一式多份各自留存即可。但保险合同不是,保险合同的要约和承诺是分开的,表现形式基本一样,都是纸质文件,但是保险公司留存的和投保人留存的只有在一致的情况下才能称为合同,若有差异,则一般以投保人所有的为准,或以有利于被保险人解释的为准。这种情况就避免了黑白合同的不利后果发生。2.关于保险合同的生效,通常我们都会认为是缴纳保费之时即为合同生效之时。但实践中,会有三种生效方式:(1)签字即生效;(2)缴纳保费之日/次日起生效;(3)缴纳部分保费时生效。合同成立的外观条件很好识别,但合同生效的模式便各有千秋了。 第二,关于责任免除与免赔额。《中华人民共和国保险法》规定的合同内容在一般的保险合同里均会涵盖,但关于责任免除条款,需要特别强调,并明确告知当事人关于出险后不予理赔的情况。实践中,责任免除条款均已加粗字体载明,并要求投保人抄写相关字样,以证明对合同条款的知悉。然而财产保险合同中,大多会有免赔额/率的约定,且基本属于格式条款,很多人并不在意,或认为其就是免除责任的意思。其实免赔条款和常规的责任免除条款完全不同,责任免除又称除外责任,是指根据法律规定或合同约定,保险人对某些风险造成的损失补偿不承担保险金赔偿的责任。即,若发生保险事故,事故原因为责任免除里约定的内容,则该事故不属于保险理赔范围,保险人有权拒绝理赔。而免赔额/率指的是免赔的额度,一般是由保险人和被保险人事先约定,损失额在规定数额之内,被保险人自行承担损失,保险人不负责赔偿的额度。因此免赔额/率是在保险理赔范围内的一定额度的免除。但并非所有保险合同都会约定免赔额/率,免赔额/率的约定一般是保险合同双方博弈的结果。因为免赔的存在,能消除许多小额索赔,损失理赔费用就大为减少,从而可以降低保险公司的经营成本,同时降低被保险人要缴纳的保费。并且免赔额的存在,也是在提醒被保险人对所承保的保险标的负有注意义务,保证财产在保险免赔额内的安全,承担该额度内的风险。因此,实践中博弈地位比较占据优势的投保人会在保险合同中不约定免赔额/率的条款。 关于代位赔偿。《中华人民共和国合同法》第六十、六十一条对代位赔偿的权利行使及弃权后果做出了明确规定,因第三者对保险标的的损害而造成保险事故的,保险人自向被保险人赔偿保险金之日起,在赔偿金额范围内代位行使被保险人对第三者请求赔偿的权利。但实践中,如若保险事故出现责任划分,则第三者责任部分,保险公司通常不予理赔,均是要求被保险人自行向第三者索赔。然而根据法律规定,对于第三者责任部分,被保险人不得私自放弃追偿,也不能在获取第三者赔偿的同时又获得保险公司的赔偿,除此之外,被保险人在投保范围内有权享受合法的全部保险金权益。但被保险人若已获得保险公司的全部保险金赔偿,则应当将对第三者追偿的权益全部转让于保险公司。实务中依照责任索赔的情形虽已形成人尽皆知的惯例,但其实这只是采取了巧妙的方式守法而已。 在大家仍意犹未尽时,王总风趣幽默又激情洋溢的保险法小课堂结束了。通过交流提问,大家纷纷表示受益匪浅,对《中华人民共和国保险法》这个特殊法有了更深的认识,对保险实务也有了更多的思路。书山有路勤为径,学海无涯苦作舟,知识在不断更新,思路也需不断刷新,脑容量也需不断革新。云德律师在不遗余力提供法律服务的同时,仍会坚持充电增值,为打造更优质、更专业的律师团队不断努力。